Descrição
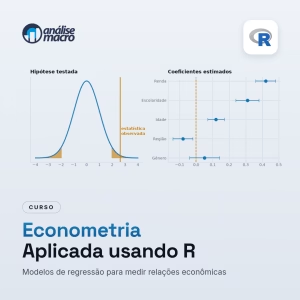
A pergunta é concreta: o IBC-Br antecipa o PIB? Quanto do câmbio passa para a inflação? O Banco Central deve reagir a um choque de preços administrados? Responder exige estimar um modelo com séries temporais brasileiras e lidar com autocorrelação, heterocedasticidade e endogeneidade antes de confiar no coeficiente. Neste curso você escreve scripts completos em Python que coletam os dados, especificam o modelo, estimam e interpretam o resultado.
Como funciona: quatro blocos. O primeiro apresenta o curso e o modelo básico novo-keynesiano. O segundo revisa a regressão linear para séries temporais e seus problemas (com matriz de Newey-West e variáveis instrumentais) e apresenta Mínimos Quadrados em 2 Estágios (TSLS) e Método dos Momentos Generalizado (GMM). O terceiro estima com instrumentos a Curva de Phillips com restrição de verticalidade, a Curva IS, a função de reação do Banco Central e a curva do prêmio do swap pré-DI 360. O quarto é um conjunto de exercícios aplicados com dados brasileiros, cada seção partindo de uma pergunta de pesquisa: desemprego da PNAD Contínua, IBC-Br como preditor do PIB, meta de inflação e expectativas, inflação de alimentos, inércia inflacionária, juro neutro, choques de preços administrados e cambiais, volatilidade do câmbio, repasse externo, ancoragem de expectativas, juro a pessoa física e Bolsa como preditor do PIB. O material roda no Google Colab e reproduz cada etapa do trabalho.
Para quem é: economistas e profissionais que querem aprofundar a análise macroeconômica com modelagem. O pré-requisito é saber programar em Python; recomenda-se familiaridade com conceitos básicos de macroeconomia e de estatística.
24 aulas, 28 horas de carga horária, 7 horas de vídeo. Nível intermediário, com certificado.
Seu acesso fica ativo por 2 anos, contados a partir da compra. Assim você estuda no seu ritmo e pode voltar às aulas e aos materiais sempre que precisar.
Para ver o programa com detalhes, aula por aula, abra a ementa completa.