Descrição
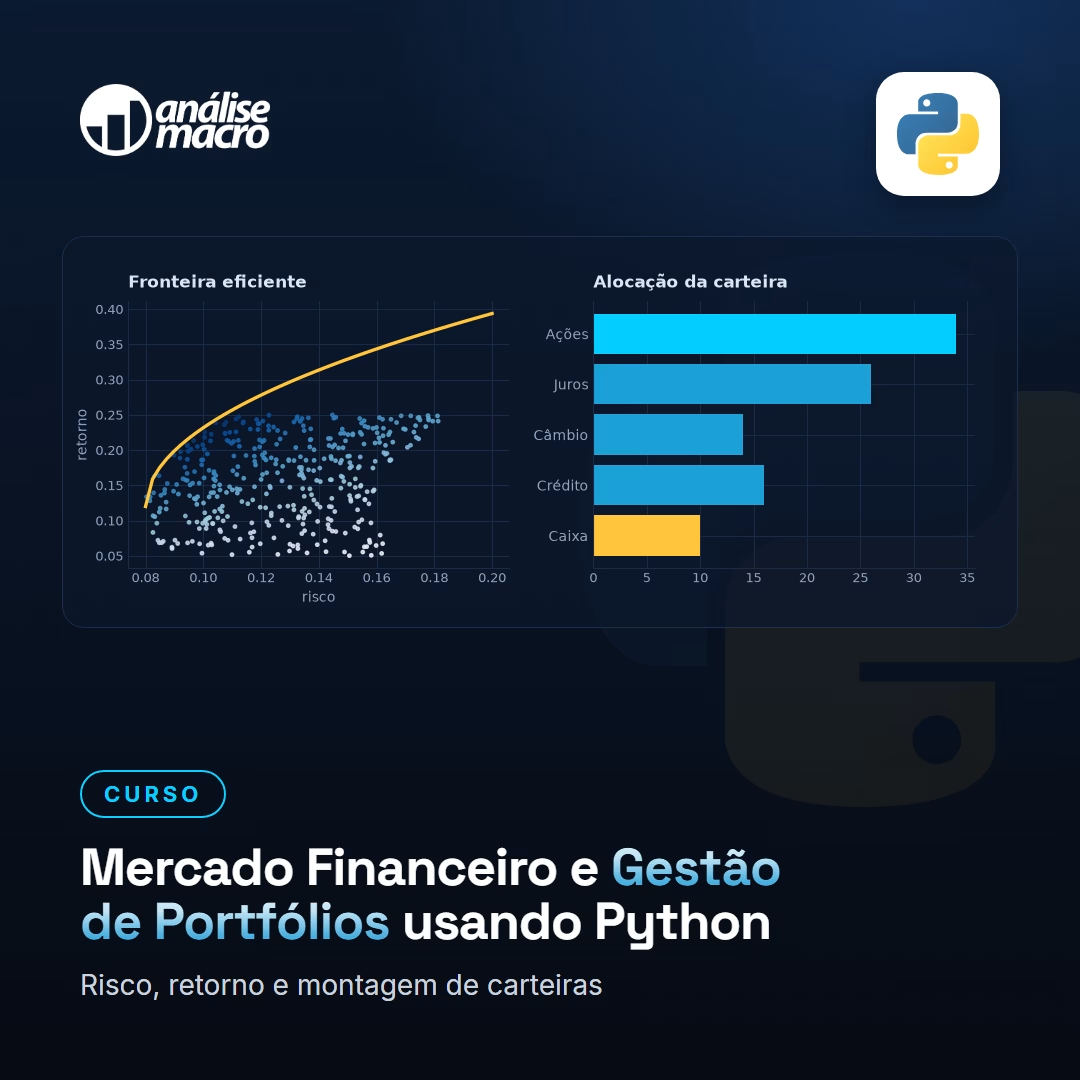
Você tem os preços de uma carteira e precisa dizer qual ativo contribui mais para o risco, qual é o beta de cada ação e se a carteira remunera o risco que corre. Neste curso você aprende como funcionam mercados, produtos e instituições financeiras, coleta dados financeiros com Python e aplica as técnicas de gestão de portfólio para construir e administrar carteiras.
Como funciona: duas partes. A primeira tem quinze seções: fundamentos estatísticos, coleta de dados financeiros, Sistema Financeiro Nacional e os mercados monetário, de crédito, de capitais e cambial, juros e estrutura a termo, riscos e produtos financeiros, renda fixa e ações; em seguida risco e retorno de ativos e de carteiras, seleção de carteira pela teoria de Markowitz, índice de Sharpe, CAPM com estimação de betas do mercado acionário brasileiro e modelo Fama-French, com um extra de estudo de eventos. A segunda são nove projetos com código pronto: transformar preços em retornos, Shiny Apps para retornos, desvio-padrão, assimetria e curtose, índice de Sharpe, beta do CAPM e Fama-French, contribuição de cada ativo para o risco do portfólio e simulação de Monte Carlo.
Para quem é: quem quer entrar no mercado financeiro e profissionais da área que querem atualizar os conhecimentos usando Python. O pré-requisito é saber programar na linguagem.
24 aulas, 44 horas de carga horária, 11 horas de vídeo. Nível intermediário, com certificado.